Mostrando postagens com marcador Matemática Aplicada. Mostrar todas as postagens

segunda-feira, 20 de julho de 2015

A redução de velocidade nas marginais de 90km/h para 70km/h não aumentará o trânsito em SP.

Com poucas simplificações e utilizando noções mínimas de Mecânica Clássica iremos mostrar que a redução na velocidade máxima nas marginais de São Paulo não implica no aumento do trânsito. Mostraremos como a redução da velocidade pode reduzir a distância mínima de segurança entre veículos e compensar a redução da velocidade com uma maior vazão de veículos por hora em um trecho da marginal.

De começo, iremos definir algumas notações:

Sabemos que a velocidade 90km/h também pode ser escrita como 25m/s e a velocidade 70km/h pode ser escrita como 19.5m/s. De fato, temos:

90km = 90000 mts
1h = 60*60 = 3600 s

=> 90km/h = 90000/3600 = 25 m/s

70km = 70000 mts

=> 70km/h = 70000/3600 = 19.44 = 19.5 m/s

O tempo de resposta motora de um motorista ao avistar um incidente à frente pode ser mensurado. Utilizaremos 0.7s para esse tempo (caso tenha dúvida sobre esse valor, existem pesquisas específicas sobre esse assunto que apontam o tempo de resposta entre 0.7s e 1.5s). 
Dirigindo com segurança, um motorista deve manter no mínimo 0.7s de espaçamento entre o seu veiculo e o veiculo à frente. Esse espaço varia portanto de acordo com a velocidade que o motorista trafega na via. Vejamos:

Caso 1
Se o motorista dirige a 25 m/s (ou 90km/h)

25m/s * 0.7s = 17.5 mts (distância mínima de segurança)

Por questão de simplicidade utilizaremos 17mts.

Caso 2
Se o motorista dirige a 19.5 m/s (ou 70km/h)

19.5m/s * 0.7s = 13.65 (distância mínima de segurança)

Por questão de simplicidade utilizaremos 13mts.

Suponha um trecho da marginal com 4 pistas de comprimento 1km (1000mts), suponha ainda o tamanho médio dos veículos de 3mts. Utilizando a distância mínima de segurança calculada com base nas velocidades acima iremos distribuir os veículos na marginal e contar quantos carros cabem no trecho analisado.

Caso 1
3mts + 17mts = 20mts

Logo cabem 1000/20 = 50 carros por faixa.

No total temos 50*4 = 200 carros por trecho.

Caso 2 
3mts + 13mts = 16mts

Logo cabem 1000/16 = 62.5 carros por faixa.

No total temos 62.5*4 = 250 carros por trecho.

Por último, iremos calcular o tempo médio que um veiculo do trecho completa 1km da marginal e usar essa informação para o cálculo do fluxo de carros por trecho.

Caso 1
Mantendo a velocidade constante de 25m/s (90km/h) temos:

1000mts / 25m/s = 40s

Caso 2
Mantendo a velocidade constante de 19.5m/s (70km/h) temos:

1000mts / 19.5m/s = 51s (utilizaremos 50s por simplicidade).

Quantos carros passam por hora no trecho analisado?

Caso 1
200 carros em 40s => 5 carros por segundo ou 18000 carros por hora.

Caso 2
250 carros em 50s => 5 carros por segundo ou 18000 carros por hora.

Logo a redução da velocidade máxima nas marginais não reduz o fluxo de carros e, portanto não aumenta o trânsito.

Algumas observações:

1) Foram feitas algumas simplificações, logo o modelo retrata uma aproximação.


2) Não foi dito que a redução da velocidade máxima nas marginais não aumentaria o tempo de percurso. Isso de fato ocorre,  como mostrado acima o tempo médio no trecho de 1km aumentou 10s (25% de aumento).

quinta-feira, 23 de fevereiro de 2012

Quants: The Alchemists of Wall Street

Caros leitores,

Um video muito legal sobre o domínio dos modelos quantitativos no mercado financeiro mundial. Nesse video temos Paul Wilmott (matematico) e Emanuel Darman (fisico) falando um pouco sobre os desafios de implementar teorias quantitativas em Wall Street.

quinta-feira, 26 de janeiro de 2012

Quer ser um Quant ?

Quant é o profissional do presente, o analista quantitativo e analítico capaz de investigar uma base de dados, criar um software em C++, coordenar a implementação de um projecto e entender como as possíveis mudanças macroeconómicas podem influenciar uma determinada carteira de investimentos. Um Quant geralmente pode ser um engenheiro, um cientista da computação, um matematico ou um fisico.


Quando eu conheci o termo eu já era um Quant, logo não posso te dar dicas sobre como se tornar um Quant mas se te interessar seguem algumas informações sobre o que é e o que um Quant pode fazer.


O termo é uma abreviação para a palavra quantitativo e foi citada pela primeira vez em 1979 quando a revista Forbes caracterizou os Quants como "jovens consultores que fazem grande parte do seu monitoramento de riscos através de análises quantitativas".


Os Quants trouxeram para Wall Street e para a mesa de operações do mercado financeiro os sofisticados modelos matemáticos e computacionais da academia. O impacto dos "rocket scientist", como eram chamados no inicio, no modus operandi do mercado financeiro global é inegável, dentre as diversas mudanças que ocorreram com o natural desenvolvimento tecnológico podemos citar o novo mercado electrónico (substituto do pregão viva voz), os novos instrumentos financeiros entre eles os derivativos e os HFTs (High Frequency Traders, operadores de alta frequência que atualmente alimentam a liquidez dos mercados). Todas essas mudanças incluem melhorias e novos desafios.


Diversas novas áreas de pesquisa surgiram, entre elas Engenharia Financeira e Fisica Económica que aplicam respectivamente técnicas e ferramentas da engenharia e da fisica para resolver problemas do sistema financeiro. No Brasil ainda não temos cursos de graduação dedicados a formação de profissionais para esse mercado, na pós graduação esses temas são pesquisados por alunos dos departamentos de engenharia de produção e fisica como temas multiciplinares. O unico curso de pós graduação exclusivamente dedicado ao tema é oferecido em um MBA da Escola Politecnica da USP, o curso surgiu quase que como consequência direta da demanda de profissionais especializados e do pioneirismo de ex alunos da EP também fundadores da empresa Luz Engenharia Financeira.


Compartilho com voces alguns textos para leitura e motivação.


The Quants

On becoming a Quant

My life as a Quant


Se voce já é um Quant, eu tenho uma outra motivação: o mercado está contratando e pagando muito bem. Segue um link com oportunidades para Quants na America ...


http://www.quantfinancejobs.com/


O Brasil precisa de Quants, seja um.

domingo, 2 de outubro de 2011

Investindo em ações


Agora vocês entendem porque o mercado financeiro é tão imprevisível. O ciclo da informação é viesado e assimétrico por construção.


quinta-feira, 23 de junho de 2011

My mathematician's apology

Não estou no fim da vida (esse é o meu palpite) mas desde já compartilho com vocês minha experiência, justificativa e motivação para estudar Matemática. Recomendo a leitura da obra que inspirou esse post: A mathematician's apology do matemático inglês G. H. Hardy .


No final do ano em que me formei (2009) encontrei esse livro no Google (resultado de uma busca quase heurística pela web). Nessa época eu já tinha construído a minha própria justificativa e sempre recorria a ela nos momentos mais difíceis do semestre (sim ... principalmente durante a época de provas). Não é fácil justificar aos amigos e parentes os cinco anos dedicados ao estudo de teorias que não pertencem ao senso comum (podem incluir nesse senso comum o conhecimento dos famigerados e mortais universitários). Geralmente quando você tenta explicar o que estuda a um não matemático você percebe quão cruel e impiedosa é a matemática: ela segrega. Não importa o quão esforçado você seja em desmistificar o assunto trocando nomes difíceis por exemplos, mostrando aplicações ou mostrando evidencias no mundo real, a imagem que sobra da conversa é que você provavelmente é um gênio. As pessoas em geral não sabem classificar um problema matemático em muito ou pouco difícil, encontrar uma solução para uma EDP ou demonstrar a Hipótese de Riemann pertencem a mesma classe de problemas. A antiga máxima que diz : em terra de cego quem tem um olho é rei continua valida, isto é, eu posso ser considerado bom em matemática porque a grande maioria é péssima.


A minha carreira foi construída baseada em uma idéia (e aí vem a minha justificativa). Eu acredito que a matemática separa o joio do trigo (ontem, hoje e sempre). Seja em vestibular, concurso publico, exames de seleção ou em situações da vida real. Existem assuntos que todo mundo sabe um pouco (não citarei disciplinas para não ser indelicado) mas convenhamos: saber o que todo mundo sabe não é diferencial nenhum ! Por isso me dediquei a estudar os assuntos comuns (o mínimo necessário) e na medida do possível me destacar em assuntos como matemática, física e computação. Saber matemática por sí só não era o meu objetivo. Eu tinha em mente usar a matemática como uma ferramenta para resolver problemas em geral, e pra mim isso define a Matemática Aplicada. Um polvo poderia caracterizar perfeitamente um matemático aplicado: um tentáculo em cada área da ciência (by Briellen)


Fora da academia, pensando agora no mundo capitalista, sabemos que um funcionário vale (em termos de remuneração) uma proporção do que ele gera de resultado ($) para a empresa onde trabalha. Uma empresa precisa de informações para tomar decisões, quanto melhor forem essas informações melhor as decisões tomadas e portanto melhor os resultados obtidos. Podemos concluir então que as empresas estão em busca de pessoas que sabem capturar informações no mercado para a melhorar a tomada de decisão e em troca disso estão dispostas a oferecer uma remuneração generosa. O matemático aplicado certamente é um candidato de peso nessa disputa. No mundo do senso comum isso pode soar estranho porque o matemático está sempre associado ao professor secundário mal remunerado, enquanto que no mundo real os matemáticos aplicados (pela definição podem ser portanto físicos ou engenheiros) estão no topo da cadeia alimentar (Oh yes, we can !). Felizmente, eu segui minha ideia até o fim e não me deixei desanimar com as dificuldades eminentes.


Existem outras motivações além das motivações acadêmicas e profissionais citadas. Certamente um matemático de deve possuir aptidão para realizar cálculos e propor soluções inovadoras para problemas diversos. Deve ainda ter disciplina nos estudos e praticar muito os cálculos. O resultado de todas motivações deve ser expresso quase como um sentimento de devoção, parecido com: calculo logo existo.


Nem tudo são flores e a matemática assim como outra carreira requer dedicação e muito esforço. A curiosidade é inata ao ser humano, toda criança tem a essência de um cientista, com o passar dos anos algumas ficam preguiçosas e passam a aceitar conclusões prontas enquanto outras seguem a vida toda elaborando hipóteses, experimentando e criando modelos próprios.


Tanto Hardy como Pinshon falam sobre o impacto do desenvolvimento da matemática no "mundo real" e no texto acima eu mencionei a dificuldade de justificar o estudo de matemática para pessoas de "senso comum". O "mundo real" é o universo (Flatland) conhecido das pessoas de "senso comum".


Interessante pensar como o uso da palavra "mundo real" pode ser distorcido: um físico ou químico estuda o "mundo real", o matemático não. Simplesmente porque a maior parte das teorias matemáticas não encontram uma aplicação nos problemas cotidianos atuais. Diversas teorias atómicas foram propostas ao longo do tempo, a mecânica clássica teve que ser remendada pela quântica e tantos outros exemplos nos mostram que os físicos e químicos estudam na verdade um "mundo imaginário", adaptado e customizado para explicar o que eles conseguem ver ou entender. Enquanto que o mundo verdadeiramente "real" é para mim, o objeto de estudo dos matemáticos: nunca mudou e nunca mudará.

Um pouco sobre o livro


Em 1940 o matemático inglês G. H. Hardy tinha 63 anos quando escreveu o célebre (no mundo nerd eu diria) livro intitulado "A mathematician's apology". Seu livro reflete obviamente uma visão sobre a matemática e os matemáticos de seu tempo no entanto alguns fundamentos do livro seguem verdade até os dias de hoje e arrebanham seguidores e leitores como eu. O livro é recomendado para matemáticos e não matemáticos mas sinceramente se você não e físico, matemático ou no mínimo engenheiro, busque outro entretenimento.


Apesar de ser um livro matemático, Hardy não abusa de definições, teoremas e corolários. Existem ao todo duas provas no livro: a demonstração da irracionalidade da raiz de dois (quase um cliché matemático) e a prova da existência de infinitos números primos. O livro é bem estruturado e logo de inicio deixa bem claro a sua intenção: justificar o estudo da matemática, nada mais. O caracter subjetivo da opinião de Hardy quase passa despercebido na construção tão precisa dos argumentos e justificativas baseados na experiência de um matemático de Cambridge do inicio do século passado. Um dos pontos centrais do livro e para mim a mensagem mais valiosa é a caracterização do que ele chama de "verdadeira matemática" e como apreçar o valor de um teorema ou de uma teoria matemática pela valor que ela agrega a outras teorias.


É simplesmente fantástica a definição de verdadeira matemática de Hardy. Não vou defini-la aqui para não tirar a motivação do leitor mas já adianto que segundo Hardy a verdadeira matemática não pertence ao senso comum, isto é, se perguntar a alguém na rua a definição de matemática e alguns exemplos onde usamos a matemática (certamente citarão as operações básicas de aritmética de coisas, porcentagem de preços, etc.) não estaremos nem perto daquilo que Hardy define como a "verdadeira matemática".


O valor de uma teoria esta diretamente relacionado com o beneficio que essa teoria traz a área em questão bem como a outras áreas da ciência. Teorias que interligam áreas normalmente revelam informações ocultas e respondem questões em aberto. Hardy em seu livro enumera algumas propriedades desejáveis de uma teoria, em especial a capacidade de ligar teorias ate então desconexas e fortalecer a matemática como um todo. Novamente, essa margem do blog será muito estreita para mostrar os argumentos de Hardy, leiam o livro.


Download: Mathematician's apology.


sábado, 14 de maio de 2011

O mundo mágico de Escher

Caros leitores,
Hoje tive o privilegio de conhecer de perto as 92 obras do artista gráfico holandês Maurits Cornelis Escher (1898 - 1972) que estão expostas no Centro Cultural Banco do Brasil. Compõem o acervo pinturas, desenhos, xilogravuras, videos, um documentário e um filme 3D.

O mundo mágico de Escher retrata a partir do cotidiano situações impossíveis: desafia nossa capacidade de separar o mundo real de ilusões de optica. Espelhos, luzes e um pouco de matemática se transformam em escadas que sobem ate o infinito, fractais usando lagartos, peixes e pássaros e muita confusão mental. O artista ficou conhecido por suas construções mágicas brincando com o preenchimento regular do plano, as explorações do infinito e as metamorfoses - padrões geométricos entre cruzados que se transformam gradualmente em formas completamente diferentes.

A cada figura um novo desafio mental. Escher, um gênio!
"Olhando de olhos abertos os enigmas que nos rodeiam e ponderando e analisando as minhas observações, entro em contato com os domínios da matemática. Embora não tenha qualquer formação e conhecimento das ciências exatas, sinto-me frequentemente mais ligados aos matemáticos do que aos meus próprios colegas de profissão." (ESCHER, 2004, p. 6).
Pra quem quiser saber um pouco sobre a vida e obra de Escher:


A seguir alguns dos trabalhos mais interessantes.


domingo, 20 de março de 2011

Capitalização continua


Independente da formação: administração, economia, ciencias exatas, etc) o calculo de juros é um dos assuntos da matemática mais conhecido por todos. Juros simples e compostos são frequentemente estudados em cursos de matemática financeira. A capitalização do dinheiro através de juros compostos chega a ser fascinante a um estudante de ensino médio, é possível mostrar a eles o crescimento em progressão geométrica do juros pagos por período ou o crescimento exponencial do montante devedor.

Exemplo 1

Uma taxa $i=0.1$ ao mês composta ao longo de um ano resulta em uma capitalização com taxa anual equivalente de $j=2.45$. De fato, $(1+i)^{12} = (1+j)$. A cada mês o montante do mês anterior é multiplicado pelo fator constante $(1+i)$ e o montante $C_{n}$ em função do capital inicial $C_{0}$, o numero de períodos capitalizados e a taxa de juros $i$ pode ser escrito como $C_{n} = C_{0} (1+i)^{n}$.

A capitalização do capital é o momento em que aplicamos a taxa de juros sobre o montante devedor, a capitalização pode ocorrer em tempos discretos (ao dia, ao mês, ao ano) ou ocorrer continuamente no tempo. Precisamente, a capitalização discreta pode ser calculada da seguinte forma:

Exemplo 2

Seja um capital inicial de $C_{0}$ rendendo a uma taxa $i$ de juros anual por um período de $n$ anos capitalizado $k$ vezes ao ano. O montante após $n$ períodos de capitalização $C_{n}$ pode ser obtido pela expressão: $C_{n} = C_{0} (1 + \frac{i}{k})^{nk}$.

Quando $k=1$ temos a capitalização de juros compostos mais simples, quando taxa de juros está na mesma frequencia da capitalização. Observe que quanto maior $k$ maior o montante capitalizado. Veremos a seguir que esse crescimento converge, isto é, capitalizar continuamente não multiplicará o capital inicial por infinito, em verdade o fator multiplicador fica entre $2$ e $3$.

No exemplo acima temos que $n,k \in \mathbb{N}$ se fizermos $n,k \in \mathbb{R}$ e fizermos $k \rightarrow \infty$ obteremos uma capitalização instantânea do capital para uma taxa $r$.

Teorema

O montante $C_{n}:\mathbb{R} \rightarrow \mathbb{R}$ sobre um capital inicial $C_{0}$ capitalizado continualmente ao longo do tempo a uma taxa $i$ ao longo do tempo $n>0$ é dado por $C_{n} = C_{0} e^{ni}$.

Prova:

Aplicando o limite quando $k \rightarrow \infty$ em $C_{n} = C_{0} (1 + i)^{nk}$ temos:

$$C_{n} = \lim_{k \rightarrow + \infty} C_{0} (1 + \frac{i}{k})^{nk}$$

$$= C_{0} \lim_{k \rightarrow + \infty}(1 + \frac{i}{k})^{nk}$$

Fazendo a mudança de variável $j=\frac{k}{i}$ temos $k \rightarrow \infty \Rightarrow j \rightarrow \infty$ e $k=\frac{j}{i}$. Temos então:

$$ C_{n} = C_{0} \lim_{k \rightarrow + \infty}(1 + \frac{i}{k})^{nk}$$

$$= C_{0} \lim_{j \rightarrow + \infty}(1 + \frac{1}{j})^{nji} = C_{0} (\lim_{j \rightarrow + \infty}(1 + \frac{1}{j})^{j})^{ni}$$

Lembrando que $\lim_{j \rightarrow + \infty}(1 + \frac{1}{j})^{j} = e$ obtemos $C_{n} = C_{0} e^{ni}$.

O valor da taxa instantânea $i$ pode ser deduzido a partir da seguinte igualdade: $C_{0} (1+r)^{n} = C_{n} = C_{0} e^{ni} \Rightarrow i = ln(1+r)$

Obs:

O número $e$ ou número de Euller é um número irracional que vale aproximadamente $2,718$ e pode ser calculado através da série de Taylor $\Sigma_{\infty}^{n=0} \frac{1}{n!}$.

Conclusões

O emprego de capitalização continua do capital pode maximizar o montante final. Quanto mais frequente as capitalizações maior o montante, observe no entanto que esse crescimento é convergente.

As aplicações de capitalização continua são tratadas muito superficialmente na literatura acadêmica da área financeira e a falta de esclarecimento sobre a matéria permite encobrir a realidade das práticas bancárias. Acredito que uma mudança do ponto de vista dos exemplos poderia resolver o problema, abordando situações bancárias do ponto de vista do banco e não somente do tomador de crédito ou do pequeno financiador.

quinta-feira, 27 de maio de 2010

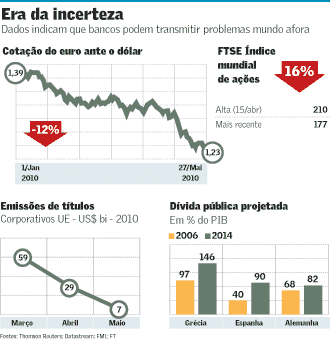
Entenda a crise grega

Como o meu co-orientador diz, nada como uma boa crise para aprender como funciona o mercado financeiro. A ultima oportunidade para entender os complicados e imprevisíveis comportamentos do mercado financeiro em crise havia sido a dois anos (em 2008 com a crise imobiliária norte americana). Eu sou sortudo, acabei de entrar no ramo e já tive o privilegio.


A seguir uma analise qualitativa da crise europeia, aos mais aficcionados por modelos aguardem, prometo vomitar equações e teorias complexas para explicar porque o Euro agora é conhecido pelo símbolo ao lado.


Era uma vez …


A historia começa na década passada, quando a Grécia gastou bem mais do que podia, pedindo empréstimos pesados e deixando sua economia refém da crescente dívida. Nesse período, os gastos públicos foram às alturas, e os salários do funcionalismo praticamente dobraram. Enquanto os cofres públicos eram esvaziados pelos gastos, a receita era atingida pela evasão de impostos.


As Agencias de Rating


Chega o dia em que o credor bate na porta e esse dia chegou para a Grécia. Em 2009 as contas do pais estavam no vermelho, com deficit orçamental de 13,6% do PIB e uma imagem frente aos investidores nada boa. Em 2010 a Grécia precisa refinanciar 50 bilhões de divida publica e os investidores vao cobrar caro por isso. Existem Agencia internacionais que com base em dados económicos de países e empresas fazem uma classificação de credito, sao as Agencias de Rating (Moodys, Standard & Poors, etc). Os investidores acreditam muito no trabalho dessas agencias e se baseiam nessas classificações para administrar os investimentos, comprar, vender e calcular o prémio (juros) das carteiras de investimento. Por exemplo, a Alemanha tem Rating (classificação) Aaa, a melhor atribuição de credito e paga um investimento um prémio de cerca de 4%. A Grecia, que actualmente caiu ao pior Rating de credito 'junk' (ou lixo em inglês) deve pagar pelo mesmo financiamento cerca de 10% de prémio. A Grecia estava sem saída, nao tinha como honrar os compromissos, nao obtinha credito e o calote parecia inevitável.


Lembra do FMI ?


A grecia 'pediu agua' no dia 23/04. Assumiu a situação que se encontrava e solicitou uma ajuda ao FMI (Fundo Monetario Internacional) e UE (Uniao Europeia). O plano de ajuda Europeu consistia basicamente de duas componentes: um empréstimo com juros fora de mercado (bem mais barato) e uma 'cartiha fiscal' que a grecia deveria seguir para conseguir efetuar o pagamento do empréstimo. Tudo tem um preco, e o preco pela algazarra grega na ultima década sera seguir a tal 'cartilha fiscal' que consiste resumidamente em gastar menos e arrecadar mais. Fechar a torneira no bom português. Houve uma série de protestos populares no país, alguns violentos.


As bolsas ao redor do mundo


Quando eu disse "uma oportunidade para entender os complicados e imprevisíveis comportamentos do mercado financeiro em crise" eu falava serio. O mercado em crise é capaz de colocar qualquer modelo matemático, estatístico, económico de joelhos. Clemencia ! Qual o comportamento do mercado ? Pra onde vai o Dolar ? E o Euro ? Como ficam as minhas acoes PETR4 ? E preciso observar, levantar hipóteses, alguns experimentos. Os físicos sabem muito bem do que estamos falando. Os padrões estão escondidos, os modelos precisam de parâmetros, e as pessoas precisam de informação para tomarem as decisões certas. O comportamento e humano e a tarefa nao sera fácil. Ibovespa, DownJones, Nasdaq, DAX sucumbiram. O Euro virou 'banana'.


Existem outras economias enfraquecidas na UE, ultrapassar o limite imposto pela UE de 3% do PIB para a divida publica nao e exclusividade da Grecia. Portugal, Espanha (11,2%), Irlanda (14,3%), Italia (5,4%) ficaram sob suspeita e tiveram Ratings reavaliados recentemente. A moeda comum desvalorizada prejudica outros país da UE, imagine que a Alemanha tenha que efetuar um pagamento amanha em dólar, com o Euro desvalorizado esse pagamento vai pode ser inviável, em economias mais enfraquecidas esse pagamento pode se tornar um Default (calote).


Hoje


Os mercados ainda operam no vermelho, a Bovespa acumula perda no mês, o Euro ainda nao esboçou uma reacao definitiva mas o plano da UE foi aceito pela Grécia e no dia 19/05 a Grécia ja havia recebido a primeira das três parcelas do empréstimo e pode honrar um dos compromissos do ano enfim esfriar os ânimos do mercado. A Alemanha numa tentativa isolada de conter a crise proibiu vendas a descoberto (modalidade de negociação em que alguém vende algum ativo financeiro ou derivativo que não possui, esperando que seu preço caia para então comprá-lo e lucrar na transação). A previsão dos analistas e de que o mercado se reequilibre num horizonte próximo.


No Brasil


O Brasil vivia um momento muito positivo antes da crise, a estimativa de 5,5% de crescimento da economia vinha sendo constantemente batida com valores próximos a 7%, o mercado estava tao aquecido que o COPOM (comité de política monetária) ajustou o juros para cima numa tentativa de conter um crescimento descontrolado e com inflação. A Crise afetou o mercado brasileiro, o IBovespa caiu mas por enquanto as estimativas de crescimento mantêm os números pre crise. O impacto dessa crise para os brasileiros em geral poderia ser percebida como a falta de credito do mercado, o aumento dos juros em empréstimos e financiamentos ou mesmo o encarecimento de produtos importados uma vez a crise pode afetar a balança económica e a cotação da moeda.


domingo, 2 de maio de 2010

Modelos de risco de crédito - Parte 2

Dentre os modelos de Risco de Credito apresentados na Parte-1, os modelos que mais trabalhei foram os baseados em Ratings, dadas as facilidades de encontrar os valores de Ratings das agências e o forte apelo lógico estes modelos tem grande aceitação no mercado financeiro.

A seguir apresento mais alguns modelos de cálculo de Risco de Credito, chamados modelos modernos estes tem uma modelagem matemática estatística mais elaborada como vocês verão.

Modelos modernos

Os modelos modernos de mensuração de risco podem ser mapeados em dois ramos principais da literatura acadêmica de economia: modelos escruturais baseados na precificação de opções (introduzidos por Merton) e os chamados modelos reduzidos que utilizam métodos de intensidade de ocorrência de default com movimentos estocásticos (intensity-based models - associados a probabilidade de ocorrência de um evento). O objetivo principal de ambas as metodologias é obter a PD.

O Modelo de Merton (1974)

Modela o valor de uma empresa alavancada como uma opção de call sobre os ativos da empresa com preço de strike igual ao débito da firma e vencimento equivalente ao vencimento das obrigações da mesma. Se neste vencimento o valor de mercado da firma for maior que suas obrigações, os shareholders irão exercer a opçao e "recomprar" os ativos da empresa por repagar a dívida. Por outro lado, se o preço dos ativos da firma for menor que a dívida então a opçao vai a pó e os shareholders entrarão de default. A PD é simplesmente a probabilidade (assumindo que a distribuição das variações do valor dos ativos da firma têm uma distribuição log-normal, semelhante ao modelo de B-S) de que a opção irá vencer fora do dinheiro. Um parâmetro importante nesta avaliação é a "Distância do Default" (DD), que é o número de desvios-padrões entre o valor dos ativos e das dívidas dados pelo desvio-padrão dos valores dos ativos.

1. Modelos estruturais

Exemplos: Credit Manager da KMV e RiskCalc da Moody's

Características: São baseados nos modelos teóricos de precificação de opção de Merton (1974). Modela o processo econômico que leva ao default. Vêm o evento de default como um processo de deterioração do valor dos ativos da empresa (exceto nos modelos de "difusão com saltos"). Método KMV, por exemplo, estima uma PD empírica a partir da DD usando o histórico de defaults. Por exemplo, em média 1% das empresas com DD = 4 entram em default.

Vantagens: Como as PD são obtidas dos valores dos valores dos ativos, método é sensível a variações nas condições de mercado da empresa. Image:Example2.jpg(Figura slide 14).
Desvantagens: Dificuldade de se obter o valor total dos ativos da empresa e sua volatilidade. Para empresas de captial fechado, é feita uma aproximação utilizando-se EBITDA da empresa e comparando com o EBITDA da indústria na qual a empresa está inserida. O problema desta aproximação é que ela usa valores contábeis enquanto que o correto seria usar valores de mercado. Modelos de estrutura a termo (empíricos) nem sempre capturam o processo "real" de degradação do spread de crédito (PD tendendo a zero com o tempo).

2. Modelos intensity-based

Exemplos: Loan Analysis System da KPMG e Risck Manager de Kamakura
Características: Modelam a probabilidade de default como um point process, isto é, um modelo associado a um processo de Wiener. Decompõe o risco de crédito de modo a estimar a intensidade dos processos aleatórios que estão por trás de um default. Para isso, utilizam as observações dos spreads de crétido decompondo-as em dívidas passiveis de default para obter a PD e LGD. Modelos tipicamente empírico. É necessário alguma hipótese de trabalho para calcular a PD e o LGD. Por exemplo, alguns modelos assumem que a "taxa de recuperação" (fração do valor de face da obrigação que pode ser reavido em caso de default) é uma função conhecida. Outros autores utilizam funções arbitrárias para estabelecer relação entre o processo estocástico que determina os spreads e a taxa livre de risco. Outros parametrizam a PD e a LGD por variáveis de estado econômicas ou ainda podem usar os valores de mercado da empresa e suas dívidas para fazê-lo. O processo de default nestas modelagens ocorre como uma evento rápido e inesperado modelado por um processo de Poisson.

Vantagens: Obtêm spreads de crétido mais realísticos do que modelos estruturais. Por observarem o mercado, são mais capazes de refletir estruturas complexas de risco.
Desvantagens: Modelos não possuem embasalmente econômico, pois somente modelam os comportamentos do default (point process). Baseados principalmente nas observações dos spreads praticados, o que intruduz uma série de inconsistência devido a problemas de liquidez (devido a praça de negociação, senioridade dos ativos, etc.). Assim, se as taxas para precificação dos créditos modelados forem decompostos somente em taxa livre de risco + spread, estaremos superestimando o risco de crédito visto que juntamente com estes, os preços dos ativos geralmente incluem um prêmio pela liquidez (ver método de Kamakura).

3. Modelos de VaR (Value at Risk) de crédito

São exemplos de modelos de Value at Risk: CreditMetrics e Algorithmics Mark-to-Future. Esses modelos utilizam métodos muito semelhantes à tecnologia utilizada para medidas de de risco de mercado. São modelos Mark-to-Market (e não DM). Uma vez que as PD são obtidas, cada empréstimo pode ser precificado (Monte Carlo ou funções analíticas), permitindo construir distribuições de perdas e obter o VaR. O VaR calcula o nível de perdas dado um nível de probablidade. Um VaR de 99% de $100 milhões denota que exista 99% de chances que as perdas devido ao crédito serão de $100 MM ou menos, ou ainda, que exista 1% de chande das perdas serem de $100 MM ou mais.

3.1 CreditMetrics

características: CreditMetrics modela a PD utilizando os dados históricos de créditos (empresas) semelhantes. O método tem por base a Matriz de Migração, que representa a probabilidade de deterioração (ou upgrade) da qualidade de crédito de emissores dentro de um determinado segmento para um dado horizonte de crédito. Além da matriz, é necessário obter as curvas de juros+spread para cada classificação da matriz. Geralmente utilizam-se dados de agências externas de classificação de risco como fonte das probabilidade de transição e das curvas de spread. Uma vez que, para cada empréstimo pode ser atribuída uma precificação e uma probablidade (para cada cenário de transição), obtem-se a distriuição dos valores do empréstimo e a mesma tecnologia de VaR é utilizada como usualmente.

Vantagens: Versátil e pode englobar diferentes modelos por base.

Desvantagens: Assume-se que os spreads de crédito sejam determinísticos. Isso faz com que projeções de VaR para derivativos de crédito sejam incorretas (default pode advir de variações nas próprias taxas). Não possuir modelo interno próprio, sendo dependente de outras modelagens ou de dados de agencias externas. Questão dos cálculos da correlação para portfólios de crédito. Sem as devidas correlações, cálculos do VaR são incorretos para a soma de diversos títulos de crédito.

3.2 Algorithmics Mark-to-Future

Características: O modelo Algorithmics Mark-to-Future (MtF) procura unificar riscos de mercado, risco de crédito e risco de liquidez. Fortemente fundamentado sobre o modelo de Merton, o MtF usa como hipótese de que uma fronteira para o valor de mercado da empresa pode ser calculada a partir de sua classificação de rating. Um índice para a qualidade de crédito é montada de modo que quando o índice do empréstimo atinge o "indice limite" a empresa entra em default. O MtF assume que o índece segue um processo de Wiener (são simulados diversos cenários para cada fator de risco, geralmente por métodos Monte Carlo). O VaR é obtido do conjunto destes cenários simulados.

Vantagens: Não decompóe o risco em crédito, mercado etc., o que faz com o que as estimativas de perda todal de portfólios seja mais acurada. MtF procura englobar todas as fontes de risco, de modo que a integração entre risco de crédito e de mercado é natural. Autores argumentam que, de fato, os fatores de risco e crédito são sensíveis as variações associadas ao risco de mercado.

Desvantagens: Computacionalmente muito complexo e dispendioso. Envolve um número muito grande de parâmetros de mercado.

quarta-feira, 24 de março de 2010

Modelos de risco de crédito - Parte 1

"O Risco de crédito (Credit risk) é a probabilidade de uma empresa ou Estado que emite instrumentos de dívida não pagar os juros devidos ou reembolsar o capital aplicado".

Definição segundo THINK FN


O mercado de crédito, na maior parte dos países, geralmente, é várias vezes maior que o mercado de ações. No entanto, é de longe menos transparente e mais complexo. Além disso, o mercado de crédito é caracterizado por negócios de balcão e não são ativamente negociados em sua maioria - o problema da liquidez (excessão para emissões como debênturs, CRIs, etc.). Isso gera spreads maiores que seriam obtidos por modelos teóricos e empíricos, o que dificulta sua análise. Tendo isso em mente, faremos aqui um estudo de epistemologia do Risco de Crédito. Cada modelo abaixo está listado, de modo rudimentar, em ordem cronológica de maior utilização pelas instituições financeiras internacionais e/ou ordem de complexidade e melhor acurácia de resultados.

Modelos tradicionais


Métodos para a determinação da probabilidade de default (PD). Não se concentra em encontrar estimativas de perdas (LGD, loss given defaut). Para esses métodos, "fracasso" sigifica apenas: falência, default, etc. Eles são chamados de modelos DM (Default Mode), pois ignoram consequências de degradações (ou upgrades) na qualidade de crédito (ou classificação) - o que fazerm os modelos chamados de MtM.

1.Sistemas de experts

Exemplos: Banqueiros tradicionais ("pré-história dos bancos").

Caracterísitcas: Avaliação humana baseada nos 5 C's: Caráter (reputação), Capital (alavancagem), Capacidade (volatilidade na receita), Colateralização (disposições dos contratos) e Condições Cíclicas (macroeconomia).

Vantagens: Mínimas; mas deu origem ao modelos de redes neurais.

Desvantagens: Critérios subjetivos e sem atribuir esquemas de pesos a cada um dos critérios.

2. Sistemas de redes neurais

Exemplos: Idem acima.

Características: Sistema de pesos (importâncias) são utilizados para parametrizar os inputs (e.g. os 5 C's). Um banco de dados com o histórico de defaults relacionado aos parâmetros de entrada "treinam" a rede que irá responder com uma PD para cada novo conjunto de parâmetros.

Vantagens: Substituir subjetividade humana. Automatizar e sistematizar previsões de default.

Desvantagens: Previsões tornam-se enviesadas para o banco de dados com o tempo. O número de conexões entre os parâmetro (e o sistema de pesos) podem se tornar computacionalmente proibitivo. Falta de transparência na metodologia (caixa-preta) o que faz com que modelo não possa ser validado até seu uso na prática.

3. Sistemas de Rating

Exemplos: Agências de classificação (Moody's, S&P, etc.), ratings internos de bancos, acordos de Basiléia, circular 2682.

Características: Baseados nos históricos dos empréstimos e emissões. Os critérios podem ser unidimencionais, ou seja, para cada intervalo de PD associa-se um rating. Ou bidimencional, onde o rating é associado levando em conta a PD e a perda estimada LGD.

Vantagens: Homogeiniza classificações de crédito (nos casos dos acordos e circulares).

Desvantagens: Dificuldade de obtenção de estimativas de LGD fazendo com que, na maior parte dos casos, bancos prefiram classificações unidimencionais pois têm mais acesso às PD.

4. Modelos de Credit Scoring

Exemplos: Modelos internos de instituições financeiras (mais atualmente)

Caracterísitcas: Modelo mais comum de medida de crédito até a década de 90, onde cerca de 97% dos bancos usavam scoring para aprovação de cartões de crédito e 70% deles usavam para empréstimos a pequenas empresas. Existem diferentes métodos para se fazer o scorigns: Modelos de probabilidade linar; modelos logit e probit (modelos baseados em métodos de máxima verossimilhanças em variáveis binárias - default ou não default); e modelos de análise de discriminantes múltiplos (método estatístico que realizam segregação de mercado, isto é, que melhor separa uma amostra dados um critério em relação a um conjunto de parâmetros, renda, idade, endereço, etc. Para cada conjunto de dados de um requisitante de crédito uma pontuação Z é atribuída, o crédito é concedido dependendo do histórico. Para cada valor Z também pode ser atribuído uma PD. As principais caracteísticas usadas pelas instituições financeiras ao redor do mundo para diferenciar entre default e não-default são medidas (razões) relacionadas a lucratividade, alavancagem e liquidez.

Vantagens: São baratos para serem implantados, facilmente implementados pelas instituições financeiras (que possuem todos os dados necessários) e possue forte apelo "lógico".

Desvantagens: Dados necessários nem sempre são acessíveis se não à instituição financeira. Modelos assumem linearidade entre as relações entre os parâmetros. Além disso parâmetros são geralmente baseados em valores contábeis (EBIT, obrigações, etc.) e não valores de mercado. Parâmetros utilizados são empriricamente testados e possuem pouco/nenhum embasamento econômico.

terça-feira, 23 de março de 2010

A Matemática do Risco

Caros leitores,

Dentro do assunto: Matemática Aplicada à finanças, os modelos de cálculo de risco merecem uma atenção especial.

Conhecemos muito bem o conceito de risco no dia - dia. Sabemos avaliar e aceitar ou não níveis de risco.

No mundo financeiro o cálculo de risco pode ser definido como a tentativa de se medir o grau de incerteza na obtenção do retorno esperado em uma determinada aplicação financeira ou investimento realizado. Os investimentos podem ser classificados como de baixo, médio e alto risco.

Geralmente, investimentos de baixo risco apresentam um maior nível de segurança ao investidor, mas em contrapartida costumam ter um retorno menor. Investimentos de alto risco, por outro lado, podem trazer um retorno mais alto, mas com um grau muito maior de incerteza, podendo até mesmo trazer prejuízos aos investidores.

Como dito
geralmente, isto é, não existe uma prova real de que alto risco implica em alto retorno financeiro ou que pequenas exposições não alcancem bons resultados (aliás as empresas buscam exatamente isso, baixo risco e alto retorno).

Alguns tipos de risco que merecem destaque: o Risco de Mercado, o Risco de Crédito e o Risco Operacional. Pretendo nos posts seguintes fazer uma análise conceitual abrangente de cada tipo de risco e uma breve exposição matemática sobre os cálculos usando apenas um pouco de probabilidade e cálculo diferencial.


sábado, 29 de agosto de 2009

The lady tasting tea.

Bom, como minha primeira contribuição para esse ilustre blog, indico esse excelente livro escrito por David Salsburg:

The lady tasting tea. (No Brasil o título é "Uma senhora toma chá".)

Conta a história da estatística, foi recomendado pelo Professor Gauss da Universidade Rural do Pernambuco...

Aqui está o link para baixar:

Download: The Lasy Tasting Tea

quinta-feira, 7 de maio de 2009

Matematizando a guerra

Há um tempo, eu escrevi um post sobre relação entre a matemática e as guerras atuais. Em resumo, o artigo traduzido do site wired discutia como a matemática poderia contribuir na guerra contra o terrorismo.

Hoje, encontrei um link muito interessante no twitter. Um físico chamado Sean Gourley fez semelhante abordagem em um espécie de Talk Show. Para ilustrar ele faz referência a algumas estatística da guerra do Iraque.

Vale a pena conferir o vídeo. (Vou providenciar em breve a legenda)


Quem é Sean Gourley ?
Nascido na Nova Zelândia estudou física na Universidade de Canterbury - Nova Zelândia e obteve o título de doutorado na Universidade de Oxford. Especializado em redes complexas e complexidade fez uma análise quantitativa da guerra e do terrorismo em sua defesa.

quinta-feira, 26 de fevereiro de 2009

A música e a matemática

A música é freqüentemente definida como a linguagem universal. Uma linguagem incrivelmente direta que transpoe língua e lógica, que fala diretamente com a alma. A matemática por sua vez é a ciência do raciocínio lógico e abstrato. Ela envolve uma permanente procura da verdade. É rigorosa e precisa.

Observando apenas os significados podemos ter a falsa sensação de dois mundos desconexos. Hoje sabemos que a propagação do som obedece equações matemáticas e existem relações diretas entre escalas, tons, semi-tons e os conhecidos conceitos matemáticos de razão, proporção, sequência logarítma entre outros.

A seguir um documentário exibido na TV Cultura sobre a história dessa relação entre a música e matemática. Eu achei muito interessante a abordagem pois não requer conhecimentos prévios de música ou matemática.


Instruções: siga o lik para o youtube para assistir o documentário completo (36min divididos em 7 partes). Aqui. E depois volte ao blog para ler os comentários de um matemático músico.

Matemática x Música. Desde quando ?

Logo no começo, o documentário apresenta de forma bastante informal a visão de alguns músicos sobre a relação: matemática e música. É engraçada como essa visão é abordada, a música não é relacionada com a matemática pela simples contagem do tempo ! Aqui veremos que a relação entre a música e a matemática é intensa e antiga. Muitas pessoas contribuiram para a construção musical que temos hoje. Duas pessoas na minha opnião merecem lugar de destaque: Pitágoras e Bach. Vamos conhecê-los.

Pitágoras

Pitágoras, o velho e conhecido pitágoras do triãngulo. Pela primeira vez na história ele estabeleceu uma relação matemática entre os diversos sons.
A ele é creditado a descoberta do intervalo de uma oitava como sendo referente a uma relação de frequência de 2:1, uma quinta em 3:2, uma quarta em 4:3, e um tom em 9:8. Os seguidores de Pitágoras aplicaram estas razões ao comprimento de fios de corda em um instrumento chamado cânon, ou monocorda, e, portanto, foram capazes de determinar matematicamente a entonação de todo um sistema musical. Os pitagóricos viam estas razões como governando todo o Cosmos assim como o som, e Platão descreve em sua obra, Timeu, a alma do mundo como estando estruturada de acordo com estas mesmas razões. Para os pitagóricos, assim como para platão, a música se tornou uma natural extensão da matemática, bem como uma arte. A matemática e as descobertas musicais de Pitágoras foram, desta forma, uma crucial influência no desenvolvimento da música através da idade média na Europa. A seguir a representação da chamada escala pitagórica.


Observe que a escala pitagórica forma uma espiral e assim diferentes oitavas tem diferentes afinações.

A criação das escalas pitagóricas não foram suficientes, e com o passar do tempo e com o desenvolvimento da música utilizando-se modulação e transposição, tornou-se necessária a adequação da escala musical. Embora várias idéias tenham sido apresentadas, a escala musical que solucionou de forma mais satisfatória todos os problemas das anteriores foi a escala igualmente temperada ou, simplesmente, escala temperada. A seguir a representação da escala temperada. Observe que ela forma um círculo e portanto diferentes oitavas tem o mesmo tipo de afinação.


Essa escala possui como característica fundamental o fato da relação matemática entre as freqüências de notas de um mesmo intervalo ser sempre igual, ou seja, a proporção entre as freqüências de duas notas distantes uma da outra de um semitom é sempre a mesma, não importando quais duas notas sejam (ex: C e C# ou G e G#). O temperamento igual foi proposto em 1691, por Andreas Werkmeister.

Bach

Nessa época Johann Sebastian Bach, músico e compositor que dispensa apresentações, escreveu uma série de 24 prelúdios e fugas, cobrindo as 24 tonalidades maiores e menores, chamada de O Cravo Bem-Temperado. Este certamente foi o primeiro trabalho que se tem registro que explora todas as tonalidades, apresentado logo após a proposta de Werkmeister. A maioria dos livros registra que J.S. Bach era um entusiasta do temperamento igual nas doze notas da escala musical e isso teria o motivado a escrever a série de prelúdios. Bach escreveu muitas das suas músicas para a igreja luterana, em particular as suas cantatas forma compostas para as missas dominicais e cerimônias de sexta-feira santa. Entre as características sobressalentes de J. S. Bach encontra-se o domínio de complexos e engenhosos contrapontos. Bach tinha um estilo próprio de compôr, segundo os especialistas uma composição quase matemática. A oferenda musical de Bach está recheada de interessantes peculiaridades.
"Bach (riacho, em alemão) deveria se chamar Ozean (oceano) e não Bach!" Beethoven.
Particularmente, eu concordo com Beethoven pois a contrinuição de Bach para a música faz jus a imesidão de um oceano.

Quem sou eu?
Músico e matemático. Começei meus estudos musicais em 1993, na época com 8 anos estudei teoria musical e solfejo, tão logo eu adquiri conhecimentos mínimos eu começei a estudar violino com Sergio Vanzzola na minha cidade natal Osasco. Participei de orquestras juvenis (Projeto Guri) e Orquetras Jovens (Orq Jovem de Barueri e Villa Lobos). Meu interesse por música sempre foi amplo e na adolescência decidi também estudar piano, violão clássico e viola. Nunca exerci a música como profissão apesar de eventualmente dar aulas. Em 2005 ingressei no curso de Bacharelado em Matemática na Universidade de São Paulo - USP, morando em São Carlos desde então sou integrante do Coral Multicanto (voz tenor). Estou terminando minha graduação e espero um dia ter tempo para me dedicar mais a música.

Bibliografia recomendada

Gödel, Escher, Bach: um entrelaçamento de Gênios Brilhantes (geralmente chamado GEB) é um livro vencedor do Prémio Pulitzer escrito pelo acadêmico norte-americano Douglas Hofstadter. Foi publicado em 1979 pela Basic Books. Edição traduzida para Português em 2001 por José Viegas Filho.

Tanto em teoria musical como em equações diferenciais existem materiais em abundância para quem quiser aprofundar seus conhecimentos nessa relação tão especial, música e matemática. Para quem quiser entender um pouco mais sobre teoria musical eu recomendo o livro de Osvaldo Lacerda, para divisão musical o Pozzoli e para solfejo o tradicional Bona. Para equações diferenciais eu recomendo o livro de Valeria Iório publicação do IMPA.

DOWNLOADS
Gödel, Escher, Bach: um entrelaçamento de Gênios Brilhantes
Método de solfejo Bona
Divisão musical Pozzoli
Teoria musical Osvaldo Lacerda


Gabriel Dias Pais

Criar seu atalho